Vous avez calculé le montant de votre aide MaPrimeRénov' et il reste un écart entre ce qu'elle couvre et le coût réel de vos travaux. C'est précisément le rôle de l'éco-PTZ : un prêt sans intérêts, sans condition de revenus, pour financer ce reste à charge sur une durée pouvant aller jusqu'à 20 ans. Ce guide détaille les montants selon le nombre de travaux engagés, les conditions d'accès et les pièges à éviter au moment du dossier.
Qui peut y prétendre, et pour quels travaux
C'est l'un des grands avantages de l'éco-PTZ face à MaPrimeRénov' : aucune condition de revenus ne s'applique. Un ménage aisé peut y accéder aussi facilement qu'un ménage modeste, ce qui en fait un outil de financement complémentaire universel plutôt qu'une aide ciblée.
« Les travaux doivent obligatoirement être réalisés par un professionnel titulaire du label RGE (Reconnu Garant de l'Environnement). Le dossier doit être déposé auprès de la banque avant tout devis signé. » — Service-Public.fr
Les travaux éligibles couvrent un périmètre large : isolation (murs, combles, toiture, planchers), système de chauffage, production d'eau chaude sanitaire utilisant une énergie renouvelable, ou rénovation globale permettant un gain énergétique significatif. Un seul éco-PTZ est autorisé par logement, mais un prêt complémentaire reste possible dans les 5 ans suivant le premier, dans la limite du plafond global applicable.
L'éco-PTZ, un prêt pas comme les autres
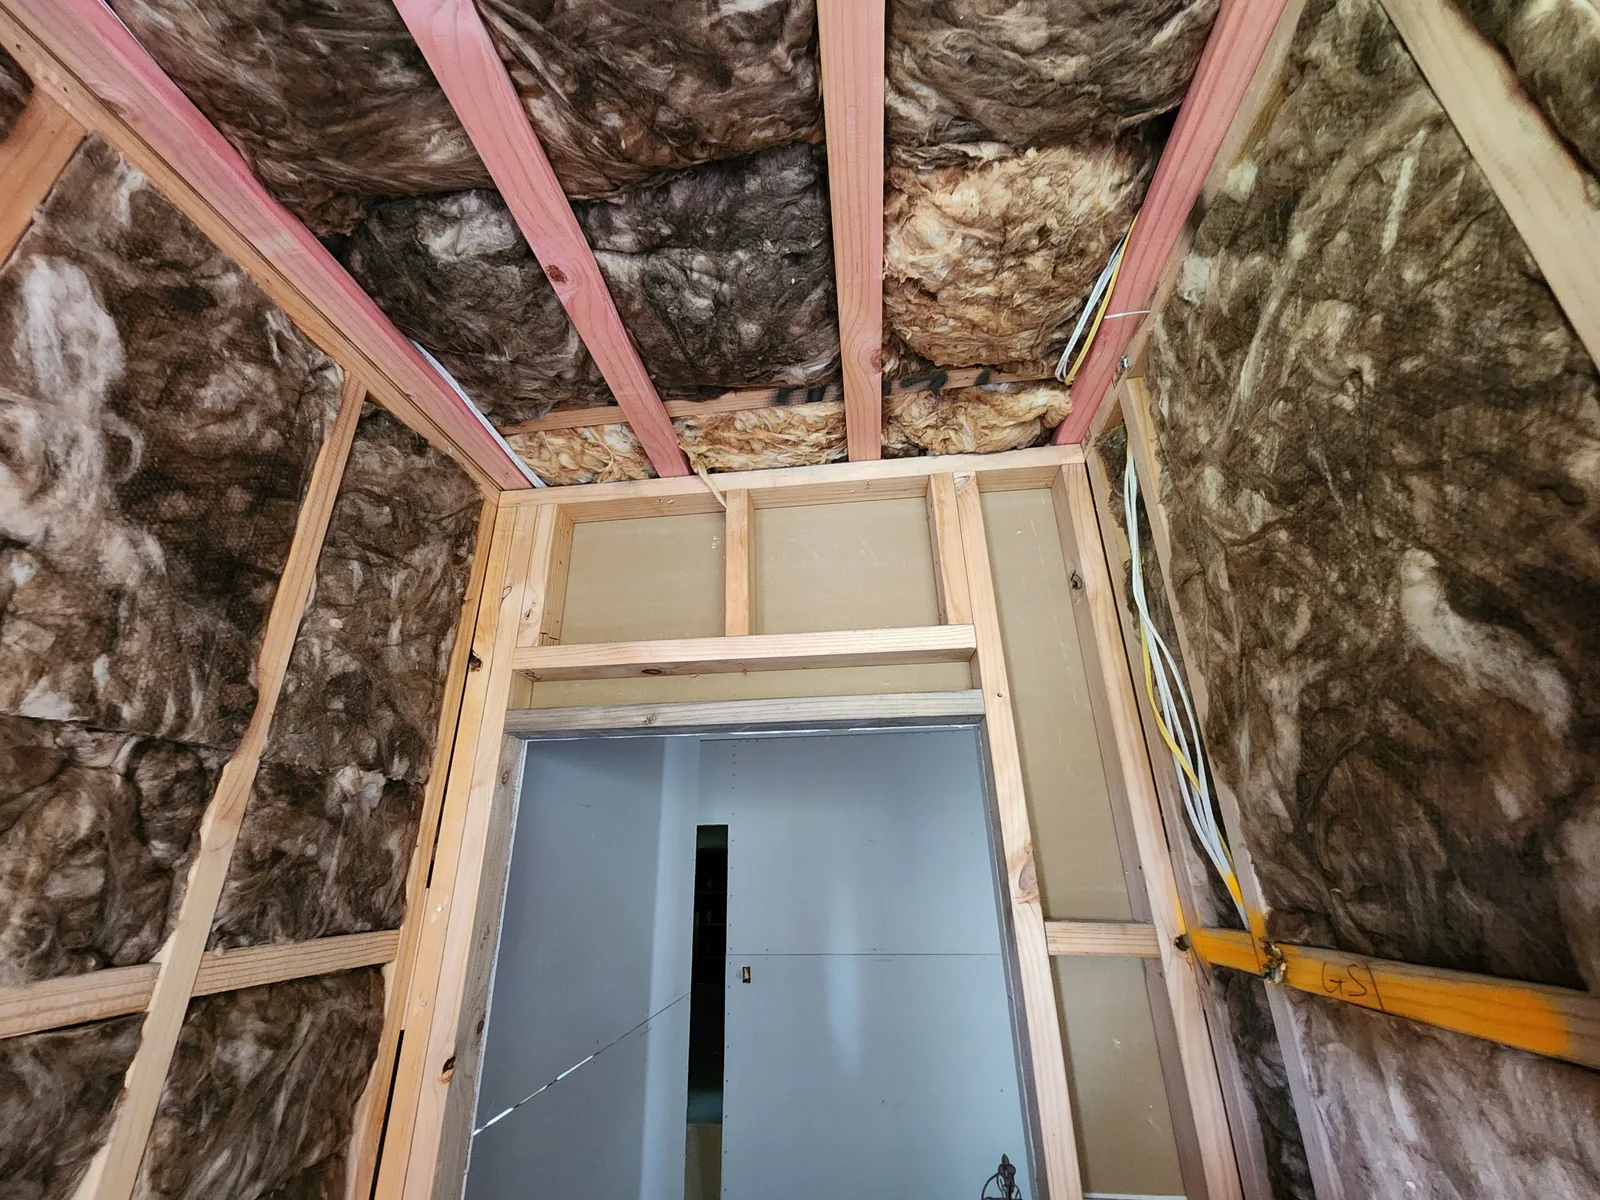 Crédit : Insulation in walls, Panamitsu — Licence CC BY-SA 4.0 / Wikimedia Commons
L'éco-prêt à taux zéro (éco-PTZ) est un prêt bancaire dont l'État prend en charge la totalité des intérêts. Contrairement à MaPrimeRénov', il ne s'agit pas d'une subvention mais d'une avance de trésorerie : vous devez rembourser le capital emprunté, mais sans payer un centime d'intérêt. Sa vocation est claire : financer le reste à charge d'un projet de rénovation énergétique, une fois les subventions (MaPrimeRénov', CEE) déduites.
Le dispositif est actuellement prolongé jusqu'au 31 décembre 2027, ce qui laisse une visibilité de plusieurs années aux propriétaires qui planifient des travaux par étapes.
Montants selon le nombre de travaux
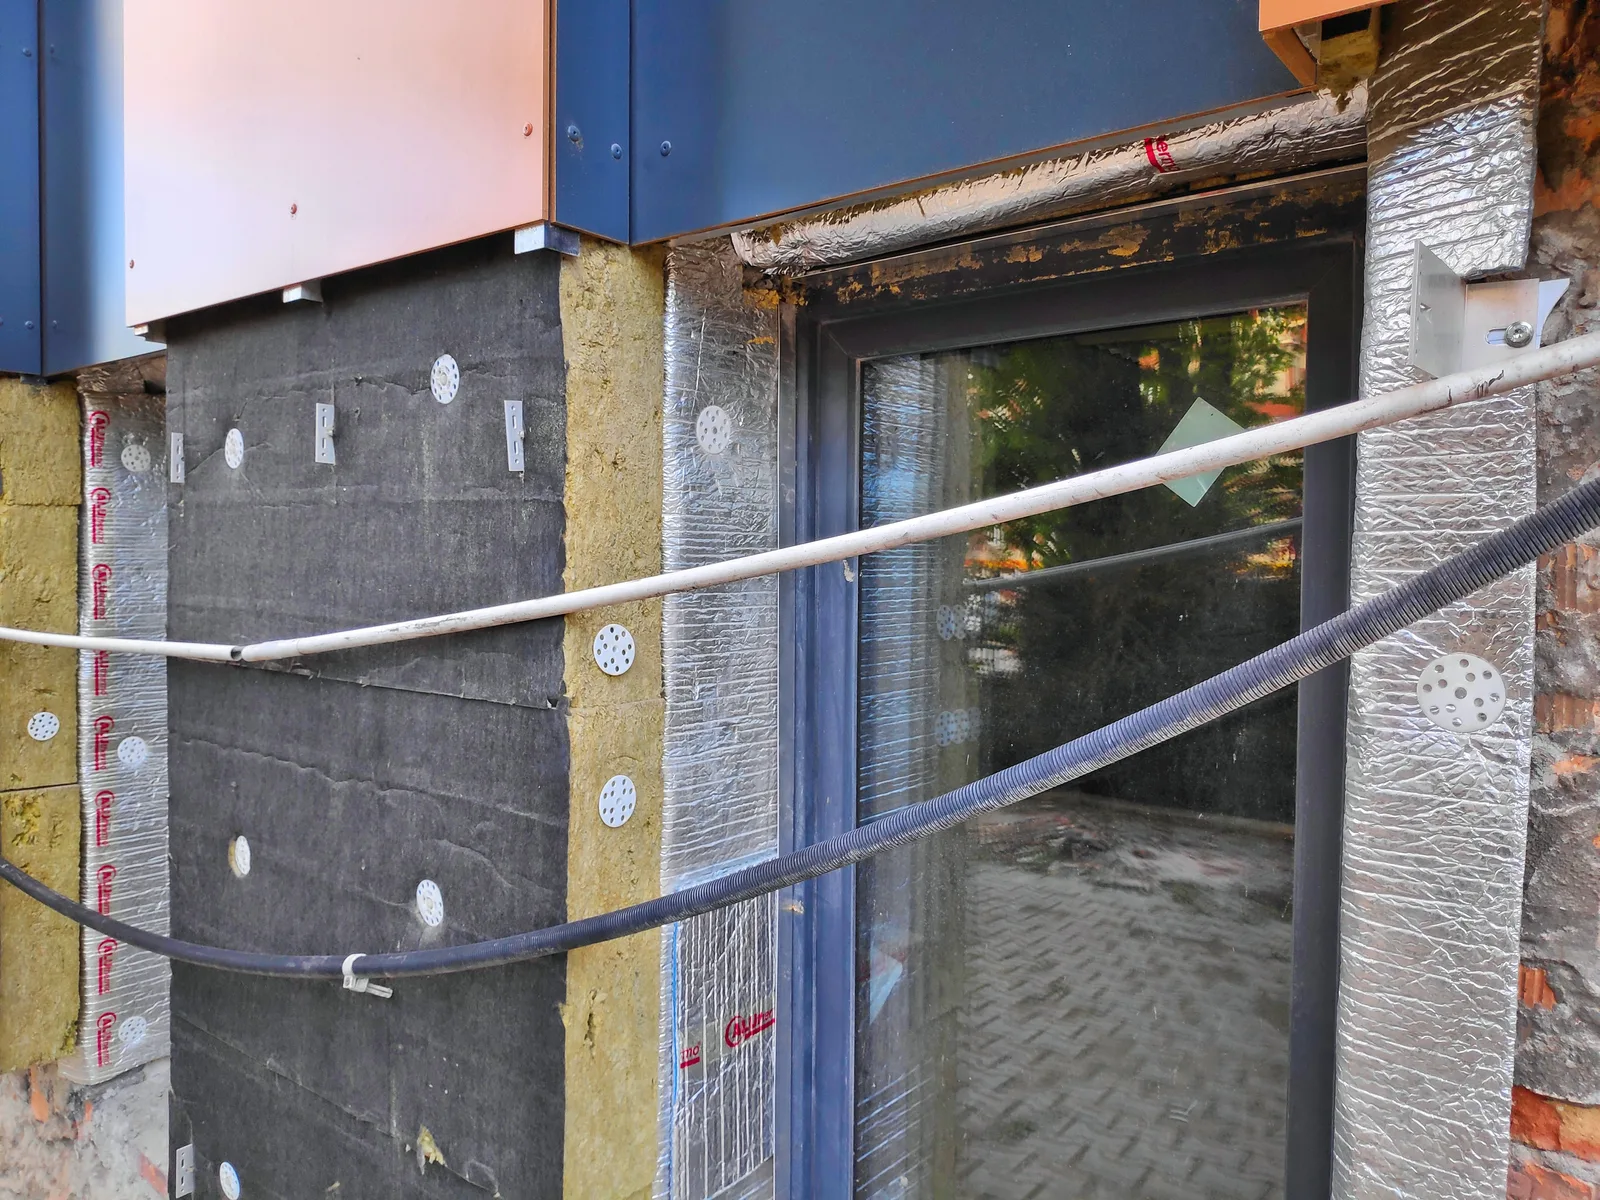 Crédit : Thermal insulation retrofit works, Marek Ślusarczyk — Licence CC BY 3.0 / Wikimedia Commons
Le montant maximum empruntable dépend du nombre de gestes de travaux inclus dans le projet, pas d'un plafond unique :
| Nombre de travaux | Montant maximum | Remarque |
|---|---|---|
| 1 seul geste | 15 000 € | Ex. isolation des combles seule |
| 2 travaux | 25 000 € | Ex. isolation + changement de chauffage |
| 3 travaux ou plus | 30 000 € | Bouquet de travaux classique |
| Rénovation d'ampleur (gain énergétique ≥ 35 %) | 50 000 € | Nécessite un accompagnateur agréé Mon Accompagnateur Rénov' |
L'éco-PTZ est cumulable avec MaPrimeRénov' sans plafond de ressources : il finance précisément la part qui reste à votre charge après déduction des subventions. Sur un projet de pompe à chaleur à 12 000 euros TTC avec 5 000 euros de MaPrimeRénov', l'éco-PTZ peut ainsi couvrir la totalité des 7 000 euros restants, remboursables sur 20 ans sans intérêts.
Exemple concret sur un projet à deux gestes. Un couple fait isoler ses combles (6 000 euros) et remplace sa chaudière fioul par une pompe à chaleur air-eau (13 000 euros), soit 19 000 euros de travaux au total. Avec deux gestes engagés, le plafond éco-PTZ applicable est de 25 000 euros, largement suffisant pour couvrir l'intégralité du projet une fois les aides MaPrimeRénov' déduites. Sur une mensualité calculée sur 15 ans, le remboursement reste proche de ce que coûterait un crédit conso classique sur une durée bien plus courte, sans les intérêts qui alourdissent généralement ce type de financement.
Monter son dossier, étape par étape
Étape 1. Faire réaliser un devis par un artisan RGE, sans le signer avant le dépôt du dossier auprès de la banque : c'est une condition stricte, un devis signé trop tôt peut faire échouer la demande.
Étape 2. Déposer le dossier auprès d'une banque partenaire avec les devis, un formulaire "emprunteur" et, selon le type de travaux, un formulaire technique rempli par l'artisan.
Étape 3. Attendre l'accord de la banque, qui vérifie l'éligibilité des travaux et votre capacité de remboursement, comme pour tout crédit classique, même si le taux est nul.
Étape 4. Réaliser les travaux et fournir les factures définitives, qui doivent correspondre aux devis initiaux déposés. Un écart important entre devis et facture peut nécessiter des justificatifs complémentaires.
Erreurs fréquentes qui bloquent le dossier
Signer un devis avant le dépôt du dossier. C'est l'erreur la plus fréquente et la plus pénalisante : une fois le devis signé, la banque peut refuser le dossier, considérant que l'engagement financier a déjà eu lieu sans validation préalable.
Choisir une banque qui ne propose pas l'éco-PTZ. Toutes les banques ne distribuent pas ce prêt. Vérifier en amont qu'un établissement partenaire est disponible, plutôt que de découvrir le problème après avoir déjà obtenu des devis.
Confondre le plafond par geste et le plafond global du logement. Un ménage qui a déjà utilisé une partie de son plafond éco-PTZ sur un précédent projet doit déduire ce montant du plafond restant disponible pour un nouveau prêt complémentaire.
Oublier que l'artisan doit être RGE pour la totalité du chantier, pas seulement pour une partie des travaux. Un chantier mixte avec un artisan non RGE sur une portion des travaux peut invalider l'éligibilité de l'ensemble du dossier.
Le bon réflexe avant de signer
Dans nos accompagnements, on recommande systématiquement de solliciter l'éco-PTZ dès la phase de devis, pas après. Beaucoup de propriétaires attendent d'avoir signé leurs travaux avant de penser au financement, ce qui les prive purement et simplement du dispositif. Notre conseil concret : demandez à votre artisan RGE un devis "non signé, valable pour dépôt bancaire", précisez-le explicitement dans votre demande. C'est une formulation que la plupart des professionnels du secteur connaissent, et elle évite l'aller-retour qui fait perdre plusieurs semaines à de nombreux dossiers.
Questions fréquentes
L'éco-PTZ est-il soumis à condition de revenus ?
Non, contrairement à MaPrimeRénov', l'éco-PTZ est accessible à tous les propriétaires quel que soit leur revenu fiscal de référence. Seule la capacité de remboursement est examinée par la banque, comme pour un crédit classique.
Peut-on cumuler l'éco-PTZ avec MaPrimeRénov' ?
Oui, c'est même l'usage le plus courant du dispositif : l'éco-PTZ finance la part des travaux qui reste à charge une fois MaPrimeRénov' et les CEE déduits, sans plafond de ressources pour y accéder.
Sur combien de temps peut-on rembourser un éco-PTZ ?
Jusqu'à 20 ans selon le montant emprunté et la banque partenaire, ce qui permet de lisser des mensualités relativement faibles même sur un montant de 30 000 ou 50 000 euros.
Faut-il être propriétaire occupant pour demander un éco-PTZ ?
Non, les propriétaires bailleurs peuvent aussi en bénéficier pour des travaux réalisés sur un logement mis en location, sous réserve de respecter les mêmes conditions de travaux et de certification RGE.
Que se passe-t-il si le montant des factures diffère du devis initial ?
Un écart mineur est généralement toléré, mais un écart important peut nécessiter la fourniture de justificatifs complémentaires à la banque, voire un ajustement du montant prêté. Mieux vaut prévenir sa banque dès qu'un changement de périmètre de travaux est envisagé.
Peut-on demander un deuxième éco-PTZ sur le même logement ?
Oui, un éco-PTZ complémentaire peut être sollicité dans les 5 ans suivant le premier prêt, dans la limite du plafond global applicable au nombre total de travaux réalisés sur le logement.
L'éco-PTZ finance-t-il l'isolation seule, sans autre geste ?
Oui, un seul geste comme l'isolation des combles ouvre droit à un éco-PTZ, plafonné à 15 000 euros. Le montant augmente avec le nombre de travaux inclus dans le même projet.
Le dossier éco-PTZ passe-t-il par France Rénov' ou directement par la banque ?
Le dossier se dépose directement auprès d'une banque partenaire du dispositif, pas via France Rénov'. Un accompagnateur Mon Accompagnateur Rénov' devient obligatoire uniquement pour les projets de rénovation d'ampleur visant le plafond de 50 000 euros.
Une assurance est-elle obligatoire pour souscrire un éco-PTZ ?
La banque peut demander une assurance emprunteur, comme pour la plupart des crédits, mais ce n'est pas une obligation légale propre à l'éco-PTZ. Les conditions varient d'un établissement à l'autre, à vérifier directement avec votre banque partenaire.
Que devient l'éco-PTZ si je vends mon logement avant la fin du remboursement ?
Le prêt ne disparaît pas automatiquement à la vente : soit vous le remboursez par anticipation avec le produit de la vente, soit certaines banques acceptent un transfert sous conditions. À anticiper avant de signer un compromis si une vente est envisagée à moyen terme.