
Votre dossier MaPrimeRénov' est calculé, votre devis RGE signé, et il reste un écart à financer. Direction votre banque habituelle pour demander un éco-PTZ, et là, surprise : le conseiller ne connaît pas bien le dispositif, ou vous explique que son agence ne le propose pas. Ce n'est pas un cas isolé. Seuls les établissements ayant signé une convention avec l'État et la SGFGAS peuvent distribuer l'éco-PTZ, et même parmi eux, la pratique varie fortement d'une agence à l'autre. Ce guide fait le point sur qui propose vraiment ce prêt en 2026, comment vérifier une convention avant de perdre du temps, et que faire en cas de refus.
Les banques conventionnées en 2026
L'éco-PTZ n'est pas un crédit classique distribué librement par n'importe quel établissement. Seules les banques, sociétés de financement et sociétés de tiers-financement ayant signé une double convention, avec l'État d'une part, avec la SGFGAS (Société de Gestion des Financements et de la Garantie de l'Accession Sociale à la propriété) d'autre part, sont habilitées à l'accorder. C'est cette convention qui leur permet de bénéficier du crédit d'impôt compensant l'absence d'intérêts perçus.
| Groupe bancaire | Enseignes concernées |
|---|---|
| Groupe BPCE | Banque Populaire, Caisse d'Épargne, Casden, Crédit Coopératif, Banque Palatine |
| Crédit Agricole | Caisses régionales, LCL |
| Crédit Mutuel | Fédérations régionales, CIC |
| BNP Paribas | Réseau national, CCF |
| Société Générale | Réseau national |
| La Banque Postale | Réseau national |
À l'inverse, les néobanques et banques 100 % en ligne (Fortuneo, Boursobank et assimilées) ne figurent pas parmi les établissements conventionnés et ne proposent pas l'éco-PTZ, un point qui surprend régulièrement les emprunteurs habitués à tout gérer depuis leur application mobile.
« Seuls les établissements de crédit, les sociétés de financement et les sociétés de tiers-financement ayant signé une convention avec l'État sont habilités à distribuer l'éco-prêt à taux zéro. » — SGFGAS
Pourquoi certaines agences traînent des pieds
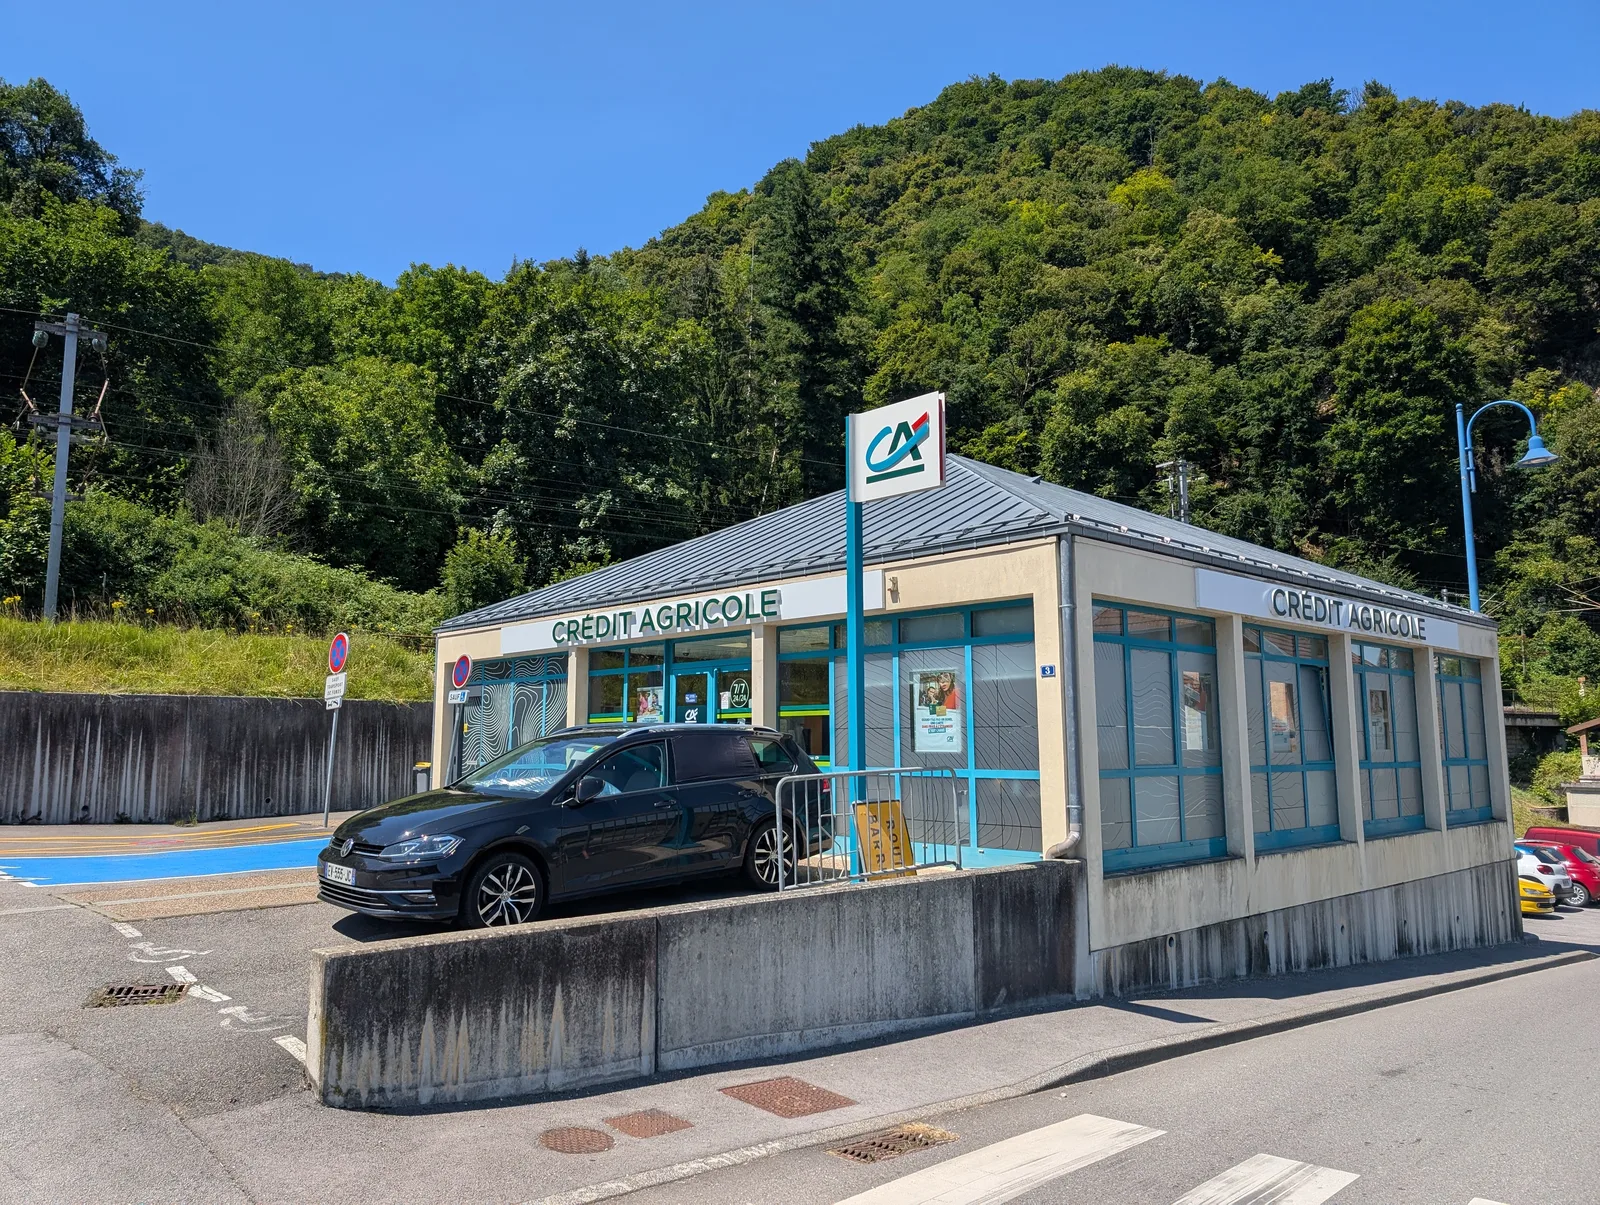 Crédit : Crédit Agricole Franche Comté - Agence Clerval — Licence CC BY-SA 4.0, Andrey Romanenko / Wikimedia Commons
Voici ce que la plupart des articles sur le sujet omettent : signer une convention nationale n'oblige pas chaque agence locale à promouvoir activement le produit. L'éco-PTZ reste peu rentable pour une banque, le manque à gagner sur les intérêts n'étant que partiellement compensé par le crédit d'impôt. Certains conseillers, mal formés au dispositif ou peu incités à le pousser, appliquent alors des critères internes plus stricts que ce qu'exige réellement la réglementation, ou orientent le client vers un crédit travaux classique, plus rémunérateur pour l'établissement.
Résultat concret pour l'emprunteur : deux agences de la même enseigne, à quelques kilomètres l'une de l'autre, peuvent traiter une demande identique avec un enthousiasme très différent. Ce n'est pas illégal, mais ça explique une grande partie des témoignages contradictoires qu'on trouve en ligne sur telle ou telle banque.
Vérifier une convention avant de prendre rendez-vous
Plutôt que de faire le tour des agences au hasard, un réflexe permet de gagner du temps : consulter la liste officielle des établissements affiliés tenue à jour par la SGFGAS, seule source exhaustive et actualisée en continu (les listes publiées sur des sites tiers datent parfois de plusieurs mois). Cette vérification prend cinq minutes et évite un rendez-vous pour rien avec un conseiller qui découvrira, en direct, que son agence ne traite pas ce type de dossier.
Notre conseil dans nos accompagnements : contactez votre banque habituelle en premier, la connaissance préalable de votre dossier (revenus, historique) accélère souvent l'instruction, mais préparez systématiquement un plan B avec une deuxième banque conventionnée du même bassin de vie. Les critères d'évaluation varient suffisamment d'un établissement à l'autre pour qu'un refus chez l'un ne présage rien d'un second avis ailleurs.
Comment se déroule le dossier, banque par banque
Le circuit reste globalement identique quel que soit l'établissement choisi, seuls les délais et le niveau d'accompagnement varient réellement.
- Dépôt du dossier complet : devis RGE signés, avis d'imposition, justificatifs de propriété. Un dossier incomplet est la première cause de retard, bien avant un désaccord sur le fond.
- Instruction : comptez en moyenne 2 à 6 semaines entre le dépôt complet et la réponse, selon la charge de l'agence et la réactivité du service dédié.
- Émission de l'offre de prêt : un délai légal de réflexion s'applique avant signature, comme pour tout crédit immobilier.
- Réalisation des travaux : ils doivent être engagés dans les 3 ans suivant l'émission de l'offre, une contrainte à anticiper si votre projet dépend de la disponibilité d'un artisan RGE.
Un dispositif encore peu connu mérite d'être signalé ici : Mon Éco-PTZ Prime Rénov', une procédure simplifiée réservée aux bénéficiaires de MaPrimeRénov'. Elle scinde le dossier en deux, l'analyse technique des travaux est validée en amont par l'Anah au moment de l'attribution de MaPrimeRénov', et la banque se concentre uniquement sur l'analyse financière du foyer. La notification d'octroi de MaPrimeRénov' joue alors le rôle de tiers de confiance technique, ce qui accélère nettement l'instruction côté banque.
En cas de refus, les leviers à connaître
 Crédit : Agence Société Générale Rue Dalayrac, Fontenay-sous-Bois — Licence CC BY-SA 4.0, Chabe01 / Wikimedia Commons
Un refus d'éco-PTZ n'est pas nécessairement définitif, ni justifié par la seule situation financière du demandeur. Avant d'abandonner l'idée, plusieurs vérifications et démarches restent possibles.
- Demander le motif exact du refus par écrit : une banque n'est pas tenue de motiver un refus de crédit, mais un conseiller accepte généralement de préciser oralement s'il s'agit d'un critère de solvabilité, d'un dossier incomplet, ou d'une politique interne sur ce produit.
- Solliciter une autre agence de la même enseigne, les critères internes n'étant pas toujours appliqués uniformément d'un point de vente à l'autre.
- Se tourner vers un autre établissement conventionné, en s'appuyant sur la liste SGFGAS pour cibler une banque réellement active sur ce produit localement.
- Passer par un courtier spécialisé en financement de travaux, qui connaît les établissements les plus réceptifs à l'éco-PTZ dans votre zone et peut orienter le dossier en conséquence.
Erreur fréquente à éviter : déposer plusieurs demandes d'éco-PTZ en parallèle sans en informer les banques concernées. Certains établissements consultent les mêmes fichiers de solvabilité, et des demandes multiples simultanées peuvent être interprétées comme un signal de fragilité financière plutôt que comme une simple recherche du meilleur interlocuteur.
Questions fréquentes
Quelles banques proposent l'éco-PTZ en 2026 ?
Les principaux réseaux conventionnés sont le groupe BPCE (Banque Populaire, Caisse d'Épargne), le Crédit Agricole et LCL, le Crédit Mutuel et le CIC, BNP Paribas, la Société Générale et La Banque Postale. La liste exhaustive et à jour est publiée par la SGFGAS, seule source officielle.
Le Crédit Agricole propose-t-il l'éco-PTZ dans toutes ses agences ?
Le groupe est conventionné au niveau national, mais chaque caisse régionale et chaque agence traite le dispositif avec un niveau d'implication variable. Vérifiez directement auprès de votre agence habituelle, et n'hésitez pas à solliciter une agence voisine en cas de réponse peu satisfaisante.
Ma banque en ligne peut-elle m'accorder un éco-PTZ ?
Non, les néobanques et banques 100 % en ligne comme Fortuneo ou Boursobank ne figurent pas parmi les établissements conventionnés à ce jour. Il faut obligatoirement passer par une banque traditionnelle ayant signé la convention avec l'État et la SGFGAS.
Combien de temps prend l'instruction d'un dossier éco-PTZ ?
Comptez en moyenne 2 à 6 semaines entre le dépôt d'un dossier complet et la réponse de la banque. Ce délai varie selon l'établissement, la charge de l'agence et la complétude des pièces fournies dès le premier dépôt.
Que faire si ma banque refuse mon éco-PTZ ?
Demandez le motif du refus, sollicitez une autre agence de la même enseigne ou un autre établissement conventionné, et envisagez un courtier spécialisé si les refus se répètent. Un refus n'est pas toujours lié à votre solvabilité, il peut aussi refléter une politique interne peu favorable à ce produit.
Qu'est-ce que Mon Éco-PTZ Prime Rénov' ?
C'est une procédure simplifiée réservée aux bénéficiaires de MaPrimeRénov'. L'analyse technique des travaux est validée en amont par l'Anah, la banque se concentre uniquement sur l'analyse financière, ce qui accélère l'instruction par rapport à un dossier éco-PTZ classique.
Peut-on déposer un dossier éco-PTZ dans plusieurs banques en même temps ?
Techniquement oui, mais ce n'est pas recommandé sans en informer les établissements concernés. Mieux vaut cibler une première banque conventionnée, obtenir une réponse claire, puis se tourner vers une seconde en cas de refus plutôt que multiplier les demandes simultanées.
Faut-il un compte dans la banque pour obtenir l'éco-PTZ ?
Non, aucune obligation légale n'impose d'être client de la banque sollicitée. Dans la pratique, certains établissements favorisent leurs propres clients dans l'instruction, mais rien n'empêche de solliciter une banque conventionnée où vous n'avez pas de compte.