Vous recevez un devis pour l'isolation de vos combles ou la pose d'une pompe à chaleur, et une ligne attire votre attention : TVA à 5,5 % au lieu de 20 %. Sur une facture de 10 000 euros, l'écart représente plus de 1 400 euros, sans dossier de subvention à monter ni plafond de revenu à respecter. Ce taux réduit reste l'un des dispositifs les moins connus de la rénovation énergétique, alors qu'il s'applique à la quasi-totalité des travaux d'économie d'énergie, cumulable avec MaPrimeRénov', les CEE et l'éco-PTZ. Voici les conditions exactes pour en bénéficier en 2026, et les pièges qui font perdre le bénéfice du taux réduit.
- 01 La TVA à 5,5 %, un avantage automatique mais conditionné
- 02 Obtenir le taux réduit, étape par étape
- 03 Logements et travaux concernés en 2026
- 04 Ce que ça change vraiment sur la facture
- 05 Erreurs fréquentes et pièges à éviter
- 06 Le point que les artisans oublient parfois de vérifier
- 07 Questions fréquentes
La TVA à 5,5 %, un avantage automatique mais conditionné
 Crédit : AtticInsulation, Jason Dale — Licence CC BY-SA 3.0 / Wikimedia Commons
Contrairement à MaPrimeRénov' ou aux certificats d'économies d'énergie, la TVA réduite à 5,5 % n'est pas une subvention à demander avant travaux. C'est un taux qui s'applique directement sur la facture de l'artisan, sans dossier séparé, sans plafond de ressources et sans distinction entre résidence principale et secondaire. C'est aussi le dispositif qui a le mieux traversé les réformes successives de MaPrimeRénov' : alors que le parcours par geste s'est resserré depuis le 1er septembre 2026 autour de la pompe à chaleur, de l'audit énergétique et de la dépose de cuve à fioul, la TVA à 5,5 % continue de s'appliquer à l'isolation, aux fenêtres et à la ventilation, exactement comme avant.
Le principe reste simple sur le papier : trois taux de TVA coexistent dans le bâtiment. Le taux normal de 20 % s'applique par défaut, notamment aux logements neufs et aux extensions importantes. Le taux intermédiaire de 10 % couvre les travaux d'amélioration classiques, sans lien avec la performance énergétique, comme une rénovation de salle de bain standard. Le taux réduit de 5,5 % est réservé aux travaux qui améliorent concrètement la performance énergétique du logement. C'est ce dernier taux qui concentre l'essentiel des économies possibles pour un propriétaire qui isole, change son chauffage ou installe des équipements utilisant une énergie renouvelable.
Obtenir le taux réduit, étape par étape
 Crédit : Window Installation, USDA Forest Service - Northern Region — Licence CC BY 2.0 / Wikimedia Commons
Étape 1. Vérifier l'ancienneté exacte du logement. Consultez l'acte de propriété ou la déclaration d'achèvement des travaux pour confirmer que le bien a plus de deux ans à la date prévue de démarrage du chantier.
Étape 2. Choisir un professionnel qui facture fourniture et pose ensemble. Le taux réduit ne s'applique qu'à une prestation globale réalisée par l'artisan. Si vous achetez vous-même les matériaux ou équipements pour les faire poser ensuite, seule la main-d'œuvre de pose peut bénéficier du taux réduit, jamais le matériel acheté séparément.
Étape 3. Faire établir un devis mentionnant clairement le taux applicable. Un devis sérieux détaille les travaux, distingue si besoin les postes éligibles au 5,5 % de ceux relevant du 10 % ou du 20 %, et applique directement le bon taux ligne par ligne.
Étape 4. Signer l'attestation simplifiée. Pour les chantiers de plus de 300 euros TTC, le client doit certifier sur le devis ou la facture que les conditions d'éligibilité sont remplies (ancienneté du logement, nature des travaux). L'entreprise conserve ce document.
Étape 5. Conserver la facture jusqu'au 31 décembre de la cinquième année suivant les travaux. L'administration fiscale peut demander ce justificatif en cas de contrôle, la responsabilité du taux appliqué reposant en partie sur le client qui a signé l'attestation.
| Taux de TVA | Type de travaux | Exemple concret |
|---|---|---|
| 5,5 % | Amélioration de la performance énergétique | Isolation, pompe à chaleur, VMC, panneaux solaires ≤ 9 kWc |
| 10 % | Amélioration, entretien, sans lien énergétique | Rénovation de salle de bain, peinture, sol |
| 20 % | Logement neuf ou de moins de 2 ans, agrandissement > 10 % | Extension, construction neuve |
Logements et travaux concernés en 2026
« Le taux de TVA de 5,5 % s'applique aux travaux d'amélioration de la qualité énergétique portant sur des locaux à usage d'habitation achevés depuis plus de deux ans, réalisés par un professionnel qui facture à la fois la fourniture et la pose des équipements. » — Code général des impôts, article 278-0 bis A, cité par service-public.fr
Deux conditions cumulatives conditionnent l'accès au taux réduit. D'abord, l'ancienneté du logement : il doit avoir été achevé depuis plus de deux ans à la date de début des travaux. Un logement livré il y a dix-huit mois reste donc taxé à 20 %, sans exception possible. Ensuite, la nature du bénéficiaire n'est pas restrictive : propriétaire occupant sa résidence principale ou secondaire, locataire, occupant à titre gratuit, syndicat de copropriétaires ou SCI peuvent tous en bénéficier, contrairement à MaPrimeRénov' qui réserve l'essentiel de ses aides à la résidence principale.
Côté travaux, deux grandes familles sont concernées. La première regroupe les équipements et matériaux d'économie d'énergie ou utilisant une source d'énergie renouvelable : isolation des parois, vitrages et volets isolants, pompes à chaleur pour le chauffage ou l'eau chaude sanitaire, ventilation mécanique contrôlée, systèmes de régulation et d'individualisation des frais de chauffage, ainsi que l'entretien des chaudières. La seconde concerne spécifiquement les panneaux photovoltaïques d'une puissance inférieure ou égale à 9 kilowatts-crête, dont l'électricité est consommée principalement sur place, posés par un professionnel qualifié. En dehors de ces deux familles, les travaux d'amélioration sans lien énergétique relèvent du taux à 10 %, et toute opération qui agrandit la surface de plancher de plus de 10 % fait basculer l'ensemble du chantier au taux normal de 20 %.
Ce que ça change vraiment sur la facture
L'écart entre 20 % et 5,5 % de TVA représente 14,5 points, ce qui se traduit concrètement par une économie directe sur le montant hors taxe des travaux, sans démarche administrative supplémentaire. Pour une isolation de combles perdus facturée 3 000 euros hors taxe, la différence entre les deux taux dépasse 400 euros. Pour l'installation d'une pompe à chaleur air-eau à 12 000 euros hors taxe, l'écart atteint plus de 1 700 euros.
| Montant HT des travaux | TVA à 20 % | TVA à 5,5 % | Économie réalisée |
|---|---|---|---|
| 3 000 € (isolation combles) | 3 600 € | 3 165 € | 435 € |
| 8 000 € (fenêtres double vitrage) | 9 600 € | 8 440 € | 1 160 € |
| 12 000 € (pompe à chaleur air-eau) | 14 400 € | 12 660 € | 1 740 € |
| 9 000 € (panneaux solaires ≤ 9 kWc) | 10 800 € | 9 495 € | 1 305 € |
Contrairement à MaPrimeRénov', dont le montant dépend du revenu fiscal de référence et de la zone géographique, la TVA réduite s'applique au même taux pour tous les ménages, quel que soit leur niveau de ressources. C'est un avantage particulièrement précieux pour les foyers aux revenus intermédiaires ou supérieurs, souvent peu ou pas éligibles aux aides sous conditions de ressources, mais qui profitent pleinement de ce taux dès lors que les conditions de travaux et d'ancienneté du logement sont réunies.
Erreurs fréquentes et pièges à éviter
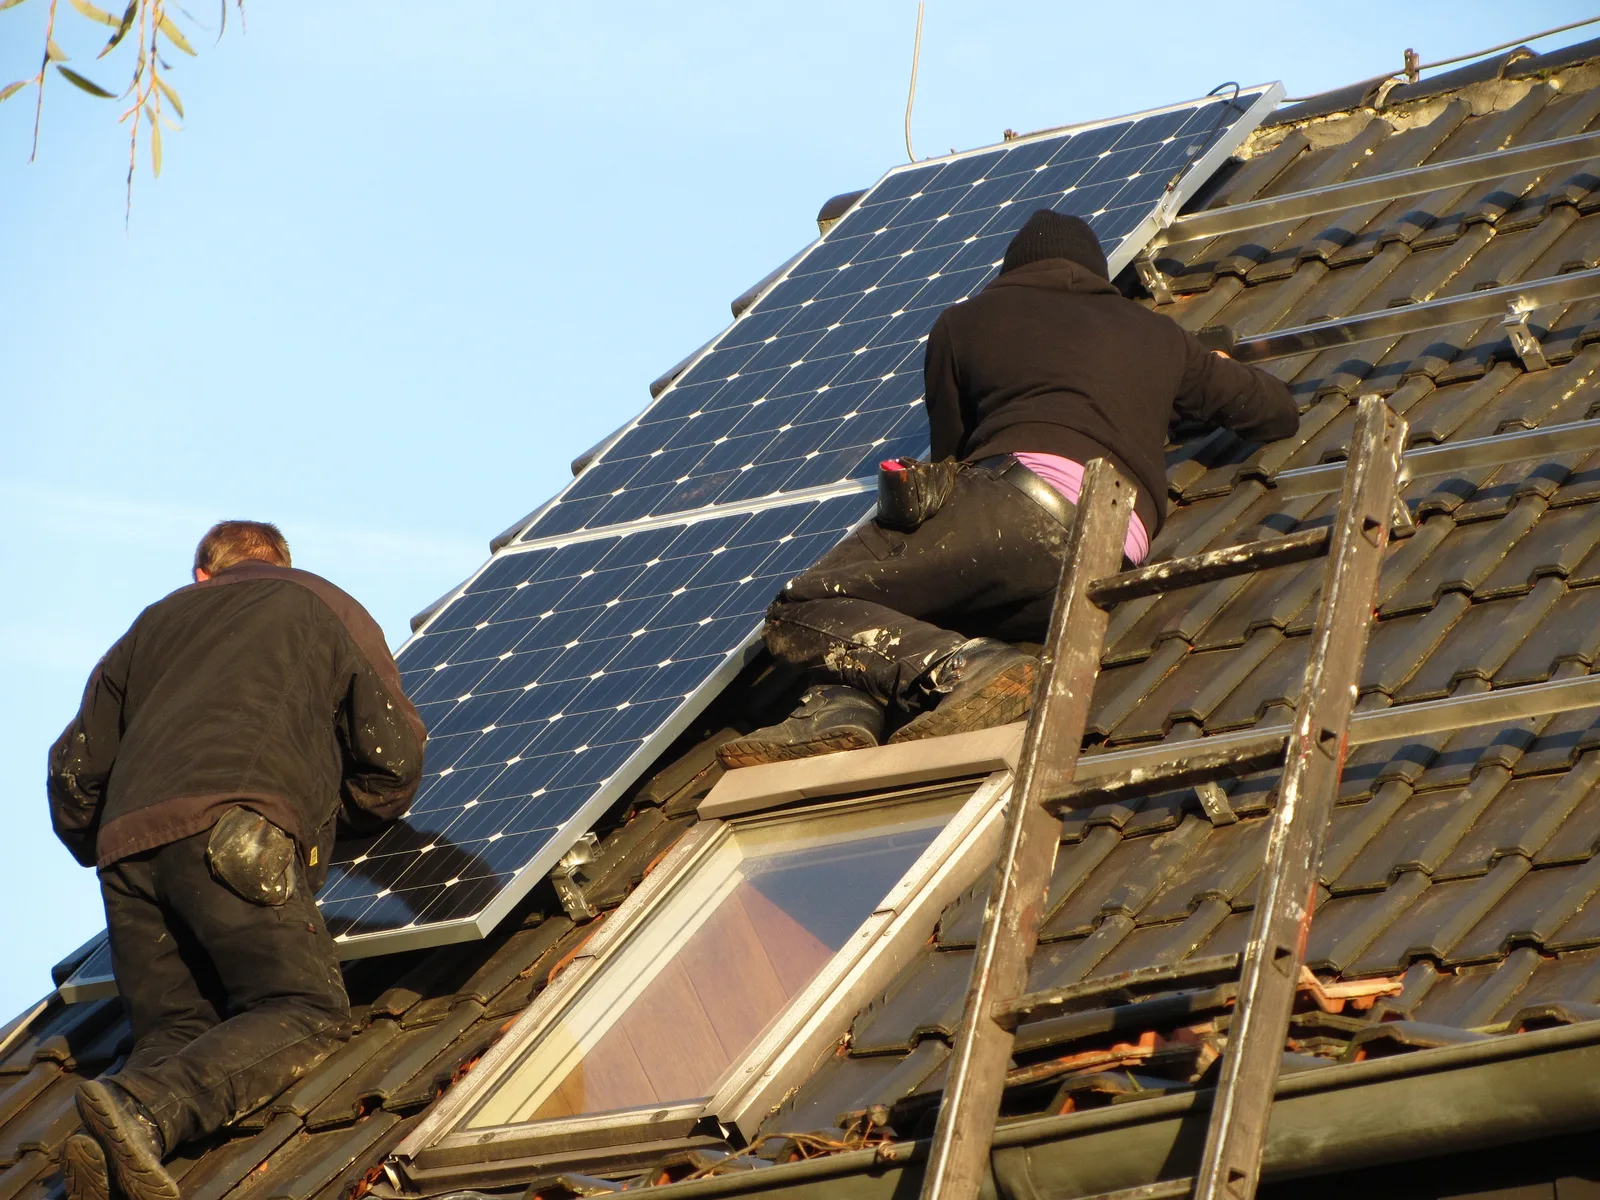 Crédit : Installation of photovoltaic modules on roof, Stefan Thiesen — Licence CC BY-SA 3.0 / Wikimedia Commons
Acheter le matériel soi-même pour économiser sur l'artisan. C'est l'erreur la plus coûteuse : si vous achetez vos fenêtres ou votre pompe à chaleur en direct auprès d'un fournisseur, cet achat reste taxé à 20 %. Seule la prestation de pose facturée par le professionnel peut bénéficier du 5,5 %, ce qui annule une grande partie de l'économie recherchée.
Confondre logement de moins de deux ans et logement récent mais ancien à l'achat. Ce qui compte, c'est la date d'achèvement de la construction, pas la date à laquelle vous l'avez acquis. Un bien construit en 2023 et acheté en 2026 reste soumis au taux normal jusqu'à ses deux ans révolus.
Ignorer l'impact d'une extension sur l'ensemble du chantier. Si des travaux d'agrandissement dépassent 10 % de la surface de plancher existante, c'est l'intégralité de l'opération qui repasse au taux de 20 %, y compris les postes qui auraient normalement été éligibles au 5,5 % isolément.
Ne pas vérifier que le devis distingue bien les taux applicables. Certains artisans peu scrupuleux appliquent un taux réduit à l'ensemble d'un chantier mixte, incluant des postes non éligibles. En cas de contrôle, c'est le client qui peut être redressé sur la différence, pas uniquement l'entreprise.
Le point que les artisans oublient parfois de vérifier
Dans nos accompagnements, on recommande de vérifier systématiquement le détail du devis avant signature, poste par poste, plutôt que de se fier à un taux global annoncé à l'oral par l'artisan. Notre conseil concret : demandez que chaque ligne du devis précise le taux de TVA appliqué, avec la mention explicite du taux réduit pour les postes concernés. Un professionnel RGE sérieux sait faire cette distinction sans difficulté, et cela vous protège en cas de contrôle fiscal ultérieur, la responsabilité de l'attestation reposant en partie sur vous en tant que client. Sur un chantier mixte associant isolation et extension, faites établir deux devis séparés plutôt qu'un devis global : cela évite qu'un dépassement de surface sur l'extension ne fasse basculer toute la partie énergétique au taux plein.
Questions fréquentes
Quels travaux bénéficient de la TVA à 5,5 % en 2026 ?
L'isolation thermique, les fenêtres et volets isolants, les pompes à chaleur, la ventilation mécanique contrôlée, la régulation de chauffage et les panneaux solaires d'une puissance inférieure ou égale à 9 kilowatts-crête, dès lors qu'ils sont posés par un professionnel dans un logement de plus de deux ans.
Faut-il faire une demande pour bénéficier de la TVA réduite ?
Non, il n'y a pas de dossier à déposer avant travaux. Le taux réduit s'applique directement sur le devis et la facture de l'artisan, à condition de signer l'attestation simplifiée certifiant que les conditions sont remplies.
La TVA à 5,5 % est-elle soumise à des conditions de revenus ?
Non, contrairement à MaPrimeRénov', ce taux s'applique quel que soit le revenu fiscal de référence du ménage. Seules l'ancienneté du logement et la nature des travaux conditionnent son application.
Peut-on cumuler la TVA réduite avec MaPrimeRénov' et les CEE ?
Oui, ces dispositifs se cumulent sans incompatibilité. La TVA réduite s'applique sur la facture, tandis que MaPrimeRénov' et les CEE viennent en déduction du reste à charge, souvent avant même le paiement final des travaux.
Pourquoi mon devis mentionne-t-il 20 % alors que je remplace mes fenêtres ?
Vérifiez la date d'achèvement de votre logement : s'il a moins de deux ans, le taux normal s'applique obligatoirement, sans dérogation possible. Vérifiez aussi que l'artisan facture bien fourniture et pose ensemble, condition indispensable au taux réduit.
Un locataire peut-il bénéficier de la TVA réduite pour des travaux ?
Oui, la TVA à 5,5 % n'est pas réservée aux propriétaires. Un locataire ou un occupant à titre gratuit qui fait réaliser des travaux d'économie d'énergie dans son logement peut en bénéficier dans les mêmes conditions.
La TVA réduite s'applique-t-elle à une résidence secondaire ?
Oui, aucune distinction n'est faite entre résidence principale et secondaire pour ce dispositif, à la différence de MaPrimeRénov' qui réserve l'essentiel de ses aides à la résidence principale.
Que se passe-t-il si l'artisan applique le mauvais taux de TVA ?
En cas de contrôle fiscal, l'administration peut réclamer le rappel de TVA au client si les conditions n'étaient pas réunies, même si c'est l'entreprise qui a facturé le taux erroné. D'où l'importance de vérifier soi-même l'éligibilité avant de signer l'attestation.