Le devis d'isolation affiche 14 000 €, MaPrimeRénov' n'en couvre qu'une partie, et votre banque vous répond « revenez nous voir avec un apport ». Si vous êtes salarié dans le privé, il existe une piste que presque aucun guide ne détaille : le prêt travaux d'Action Logement, lié à votre emploi.
Le prêt travaux d'amélioration de la performance énergétique d'Action Logement permet d'emprunter jusqu'à 10 000 € à 1,5 % fixe, sur 10 ans maximum, pour isoler, changer de chauffage ou améliorer la ventilation de votre résidence principale. Il est réservé aux salariés d'une entreprise privée non agricole d'au moins 10 salariés, propriétaires du logement qu'ils occupent, sous plafonds de ressources.
Les pages qui en parlent se contredisent : certaines annoncent des demandes suspendues depuis 2020, d'autres un taux de 1 %. Nous avons lu les pages officielles d'Action Logement et le tableau des plafonds de mars 2026. Voici ce qui est établi, ce qui ne l'est pas, et pour qui ce prêt fait mieux qu'un éco-PTZ.
Le prêt travaux Action Logement existe-t-il encore en 2026 ?
Oui, d'après la page officielle d'Action Logement sur le prêt travaux d'amélioration de la performance énergétique, que nous avons lue le 19 octobre 2026. Elle porte la date du 9 octobre 2026 et décrit un prêt de 10 000 € maximum, à taux nominal fixe de 1,5 % hors assurance facultative, remboursable sur une durée libre dans la limite de 10 ans.
D'où viennent alors les informations contraires ? D'une confusion entre deux dispositifs. Un guide mis à jour en janvier 2026 affiche en tête que « les demandes d'aides Action Logement sont suspendues depuis 2020 », puis décrit le prêt avec un taux plafonné à 1 %. Ce qui est fermé, d'après plusieurs fiches, c'est la subvention née du plan d'investissement volontaire de 2019 : jusqu'à 20 000 € de travaux pour un propriétaire occupant, enveloppe dépassée. Nous n'avons trouvé aucune page officielle qui la propose aujourd'hui. Le prêt, lui, reste présenté comme ouvert.
Deux réserves. Le taux de 1,5 % vient d'un exemple chiffré arrêté au 1er juillet 2025, et nous n'avons pas trouvé d'annonce de changement. Et la page ne donne pas de date de réouverture pour la subvention. Un appel au 0970 800 800 (lundi au vendredi, 9 h à 18 h) lève le doute en deux minutes.
« Nous vous conseillons d'attendre l'acceptation de votre demande avant de démarrer vos travaux. » — Action Logement, démarches du prêt travaux
Qui peut obtenir le prêt travaux : salarié, propriétaire et plafonds de ressources
Les conditions, telles que publiées par Action Logement, sont cumulatives.
- Être salarié d'une entreprise du secteur privé non agricole d'au moins 10 salariés (les préretraités sont assimilés aux salariés, selon la FAQ).
- Être propriétaire de son logement, occupé comme résidence principale, en France métropolitaine, en Corse, dans les départements d'outre-mer ou à Saint-Martin.
- Avoir un revenu fiscal de référence sous les plafonds PLI, en retenant l'année N-2 ou N-1 si elle est plus favorable.
- Faire réaliser les travaux par une entreprise et fournir une attestation de conformité aux critères de l'éco-PTZ.
Les salariés agricoles passent par un autre prêt, l'Agri-travaux. Les retraités et les fonctionnaires ne figurent pas dans les conditions que nous avons lues : n'en déduisez pas qu'ils sont exclus, demandez.
Les plafonds sont ceux du tableau « prêts accession et travaux » en vigueur depuis le 10 mars 2026, qui s'appuie sur le BOFiP du même jour. On les compare au revenu fiscal de référence de l'avis d'impôt reçu en 2025, sur les revenus de 2024.
| Composition du ménage | Zone A bis | Zone A | Zone B1 | Zones B2 et C |
|---|---|---|---|---|
| 1 personne seule | 44 344 € | 44 344 € | 36 144 € | 32 530 € |
| 2 personnes sans personne à charge | 66 276 € | 66 276 € | 48 268 € | 43 439 € |
| 3 personnes ou 1 personne + 1 à charge | 86 878 € | 79 666 € | 58 043 € | 52 239 € |
| 4 personnes ou 1 personne + 2 à charge | 103 727 € | 95 427 € | 70 073 € | 63 066 € |
Source : Action Logement Services, « Plafonds de ressources applicables aux prêts accession et travaux », à compter du 10 mars 2026.
Un couple sans enfant, en zone B2 ou C, peut déclarer jusqu'à 43 439 € de revenu fiscal de référence : ce prêt n'est pas réservé aux ménages modestes. Pour connaître votre zone, Action Logement met en ligne un outil de recherche par commune.
Ce que coûte vraiment un prêt de 10 000 € sur 10 ans, face à l'éco-PTZ
L'exemple publié par Action Logement, arrêté au 1er juillet 2025 pour un emprunteur de 35 ans, donne la mesure : 10 000 € sur 120 mois, soit 91,18 € par mois, 10 941,60 € remboursés au total et un TAEG de 1,83 % assurance facultative incluse.
| Ligne | Montant |
|---|---|
| Capital emprunté | 10 000 € |
| Mensualité hors assurance (notre calcul, 1,5 % sur 120 mois) | 89,79 € |
| Assurance facultative (page officielle) | 1,39 € par mois, soit 166,80 € |
| Mensualité avec assurance (page officielle) | 91,18 € |
| Intérêts payés sur 10 ans, hors assurance (notre calcul) | environ 775 € |
Notre avis, assumé : si vous pouvez obtenir un éco-PTZ, prenez-le d'abord. Il ne coûte aucun intérêt, soit environ 775 € d'économie sur 10 000 €, et il n'exige aucune condition de revenus. Le prêt Action Logement trouve sa place dans trois cas : votre banque n'est pas conventionnée ou refuse le dossier (voir les établissements qui accordent l'éco-PTZ), vous avez besoin d'un complément à l'éco-PTZ ou à MaPrimeRénov', ou vous voulez un interlocuteur lié à votre employeur plutôt qu'une banque supplémentaire. Le prêt peut financer jusqu'à 100 % du prix des travaux.
Les pages consultées ne disent rien du cumul avec MaPrimeRénov' ni avec un éco-PTZ. Nous ne l'affirmons donc pas, dans un sens ou dans l'autre : posez la question par écrit à votre agence.
Quels travaux le prêt finance-t-il, et lesquels exclut-il ?
Le prêt énergétique reprend les critères de l'éco-PTZ, c'est-à-dire les titres I et II de l'arrêté du 30 mars 2009. Sont finançables, à condition que l'entreprise permette d'atteindre une performance énergétique globale minimale :
- l'isolation thermique des toitures ;
- l'isolation des murs donnant sur l'extérieur, des parois vitrées et des portes ;
- l'installation ou le remplacement d'un système de chauffage, éventuellement avec ventilation performante ou production d'eau chaude ;
- les équipements de chauffage ou d'eau chaude sanitaire utilisant une énergie renouvelable.
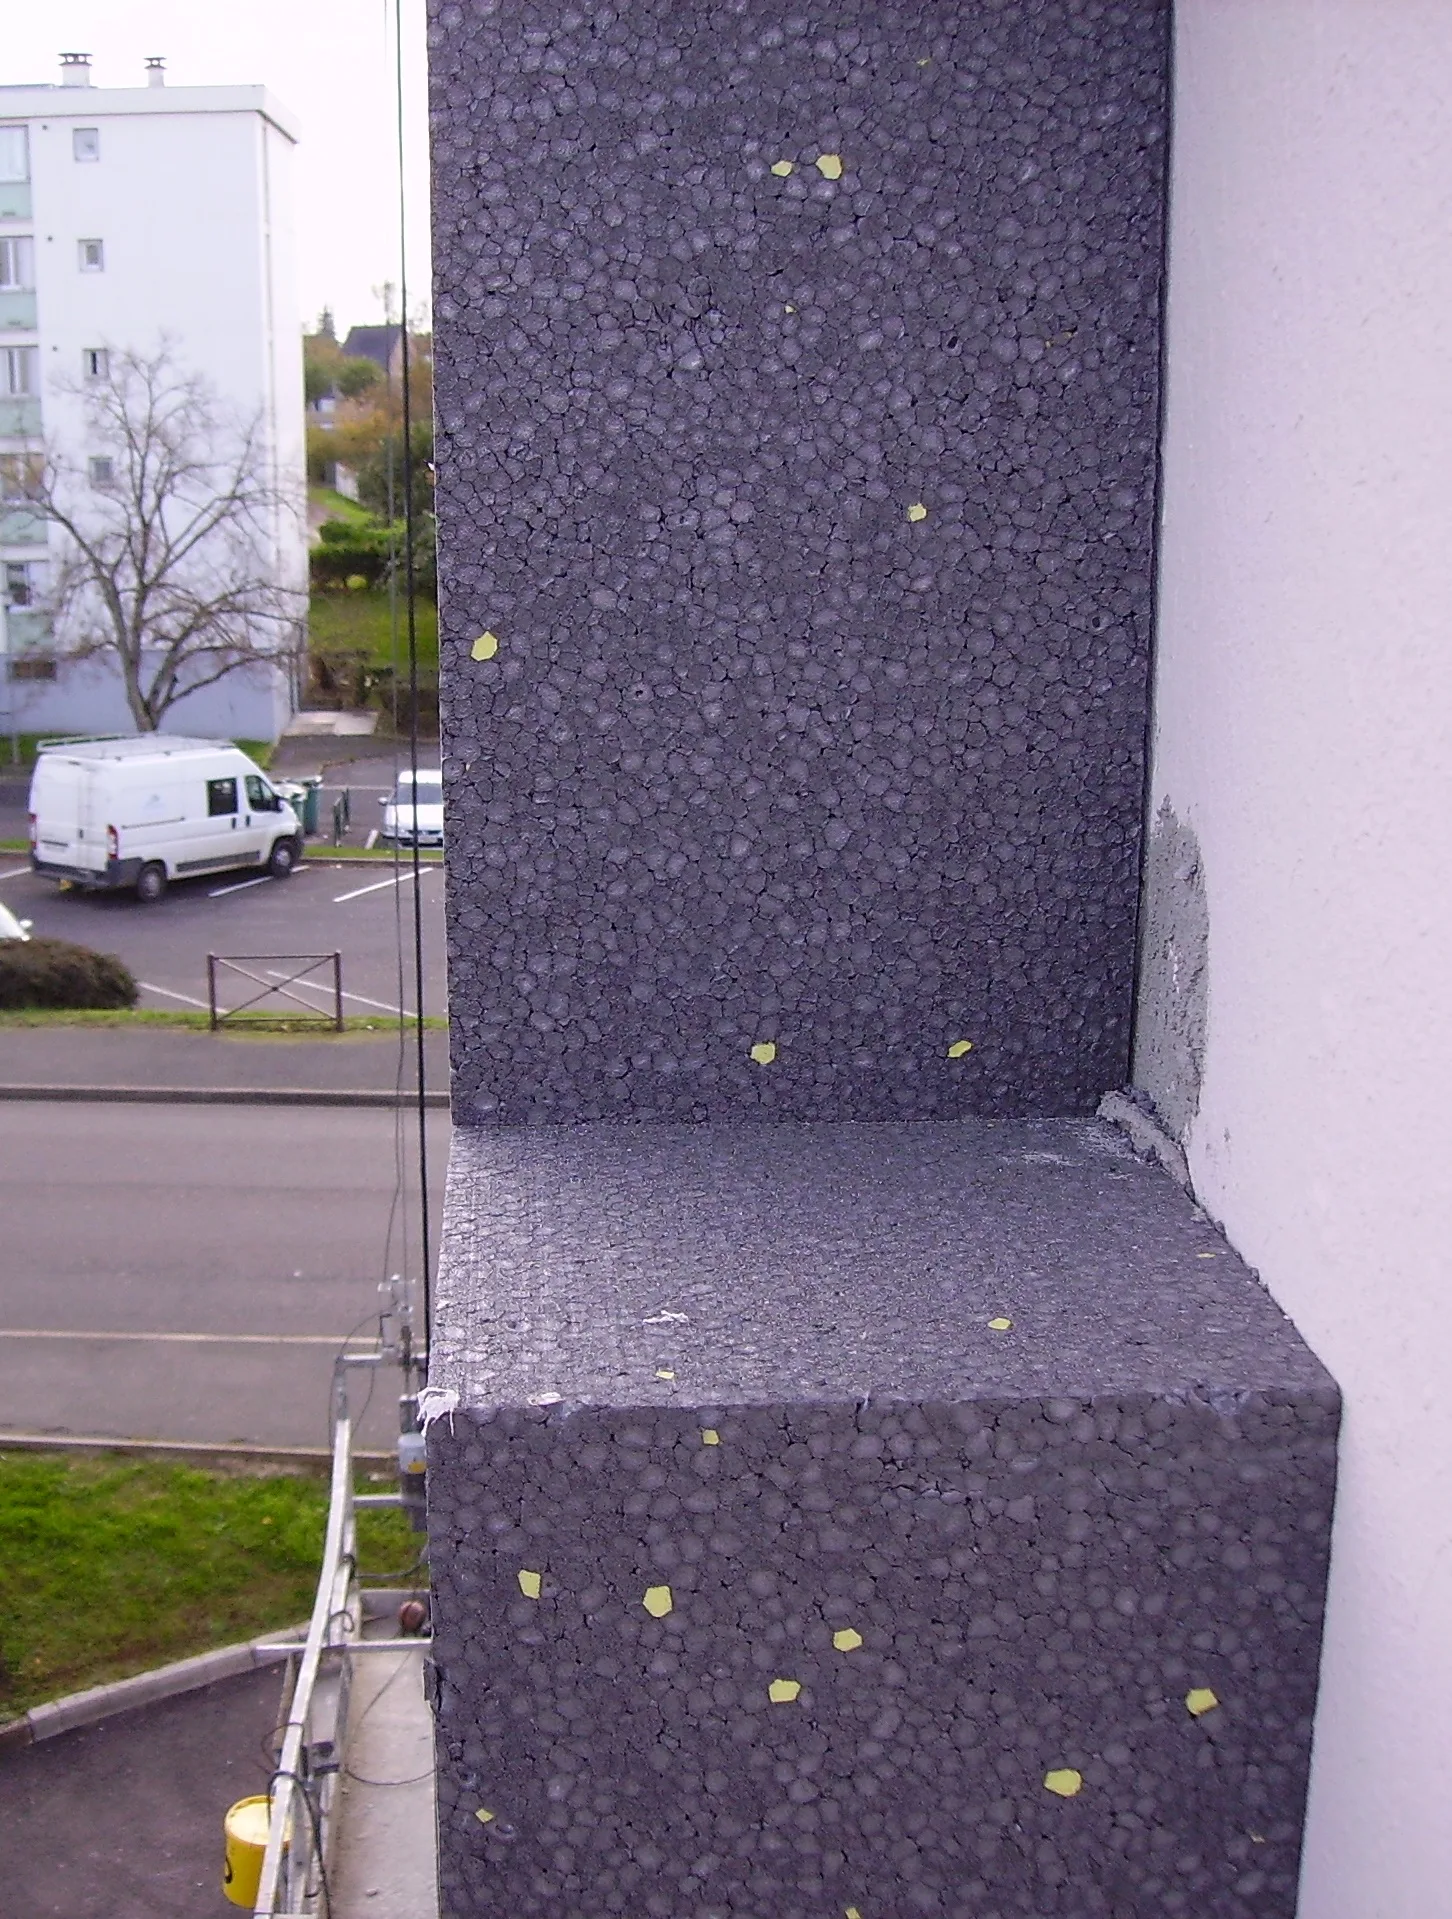 Crédit : EPS Insulation boards applied on a building facade, Cjp24 — Licence CC BY-SA 4.0 / Wikimedia Commons (isolant de 20 cm en polystyrène expansé collé en façade : un poste typique d'un projet financé)
Ce qui est exclu surprend parfois. Les panneaux photovoltaïques ne sont finançables que raccordés à un chauffage ou à un chauffe-eau : des panneaux seuls ne passent pas. Une extension, une surélévation ou la transformation d'une surface non habitable sont exclues du prêt travaux général. Et l'achat de matériaux n'est accepté que si la pose est confiée à un professionnel.
Précision utile : Action Logement a deux fiches proches. Le prêt travaux d'amélioration, plus généraliste, finance aussi de la mise aux normes, des menus travaux et des diagnostics, avec les mêmes 10 000 € et le même taux. Le prêt de performance énergétique, lui, exige l'attestation éco-PTZ. Demandez à l'agence lequel correspond à votre devis, plutôt que de supposer.
Demande et déblocage : le calendrier qui piège les dossiers
La procédure tient en cinq étapes, et c'est la dernière qui élimine le plus de dossiers.
- Remplir le formulaire en ligne : il génère par e-mail votre dossier de demande.
- Renvoyer le dossier complet à l'agence Action Logement la plus proche, avec devis et attestation de conformité aux critères de l'éco-PTZ. Le « formulaire type-devis » de l'éco-PTZ est recommandé : faites-le remplir par une entreprise RGE.
- Attendre l'offre, valable au minimum 15 jours, et l'accepter avant de lancer le chantier.
- Faire réaliser les travaux par l'entreprise.
- Demander le déblocage avec des factures établies à votre nom depuis moins de trois mois, dans les trois mois suivant l'achèvement des travaux et au plus tard un an après l'acceptation de l'offre.
Des factures présentées hors délai entraînent la nullité de l'offre. En copropriété, il faut produire l'appel de fonds du syndic indiquant votre quote-part et le procès-verbal de l'assemblée générale qui a voté les travaux.
 Crédit : Legal Contract & Signature - Warm Tones, Blogtrepreneur — Licence CC BY 2.0 / Wikimedia Commons (contrat de travaux : le calendrier signature, acceptation de l'offre, factures décide du déblocage)
Le piège le plus fréquent que nous voyons n'est pas un refus, mais un décalage. Une fiche du prêt travaux général indique que la demande peut être faite avant les travaux avec des devis, ou au plus tard deux mois après. Celle du prêt énergétique recommande d'attendre l'acceptation. Nous suivons la règle la plus prudente : un dossier déposé après des travaux achevés, avec une attestation éco-PTZ que l'entreprise n'a pas remplie à temps, se bloque sans recours. Gardez aussi les devis, les factures et le mail de l'offre jusqu'au dernier remboursement.
Questions fréquentes
Le prêt travaux Action Logement existe-t-il encore en 2026 ?
Oui, d'après la page officielle d'Action Logement consultée le 19 octobre 2026 (datée du 9 octobre 2026) : le prêt travaux d'amélioration de la performance énergétique propose jusqu'à 10 000 € à 1,5 % fixe, sur 10 ans maximum, pour les salariés propriétaires de leur résidence principale. L'exemple chiffré de la page est toutefois arrêté au 1er juillet 2025 : confirmez le taux en vigueur avant de signer, au 0970 800 800. Ne confondez pas ce prêt avec la subvention de 2019, jusqu'à 20 000 €, dont les nouvelles demandes sont signalées comme fermées par plusieurs fiches.
Qui peut obtenir le prêt travaux Action Logement ?
Le prêt s'adresse aux salariés d'une entreprise privée non agricole d'au moins 10 salariés, propriétaires de leur logement occupé comme résidence principale en France (métropole, Corse, outre-mer, Saint-Martin), sous plafonds de ressources. Les préretraités sont assimilés aux salariés. Les salariés agricoles relèvent d'un prêt distinct, le prêt Agri-travaux. Les pages consultées ne mentionnent ni retraités ni fonctionnaires : si vous êtes dans l'un de ces cas, appelez Action Logement avant de monter un dossier, en gardant la réponse par écrit. Les travaux doivent être réalisés par une entreprise.
Quels sont les plafonds de ressources du prêt travaux en 2026 ?
Action Logement applique les plafonds PLI, valables pour les prêts accession et travaux depuis le 10 mars 2026 (source : BOFiP du 10 mars 2026). On les compare au revenu fiscal de référence de l'avis d'impôt 2025 sur les revenus 2024. Pour une personne seule : 44 344 € en zones A bis et A, 36 144 € en zone B1, 32 530 € en zones B2 et C. Pour quatre personnes : 103 727 €, 95 427 €, 70 073 € et 63 066 € selon les zones, A bis, A, B1, puis B2 et C. Le zonage de votre commune se vérifie avec l'outil du site d'Action Logement.
Existe-t-il encore une subvention Action Logement pour la rénovation énergétique ?
Nous n'avons pas trouvé de page officielle qui la propose aujourd'hui. Issue du plan d'investissement volontaire de 2019, elle pouvait couvrir jusqu'à 20 000 € de travaux pour un propriétaire occupant, avec un prêt complémentaire. Plusieurs fiches indiquent que les nouvelles demandes sont fermées, l'enveloppe ayant été dépassée, et un guide mis à jour en janvier 2026 parle d'une suspension depuis 2020. Faute de date de réouverture, ne bâtissez pas votre plan de financement dessus. Demandez directement à Action Logement si une enveloppe est ouverte dans votre secteur.
Le prêt Action Logement est-il cumulable avec MaPrimeRénov' ou l'éco-PTZ ?
Les pages officielles que nous avons lues ne le disent pas. Elles ne traitent pas de MaPrimeRénov', et ne mentionnent l'éco-PTZ que comme référence de qualité des travaux : l'attestation de conformité aux critères de l'éco-PTZ est exigée. Rien n'indique donc une interdiction, ni une autorisation. Posez la question par écrit à votre agence avant de signer, en précisant les aides déjà obtenues, puisque le prêt peut financer jusqu'à 100 % des travaux et que le total des financements ne devrait pas dépasser la dépense réelle. Gardez la réponse avec votre dossier.
Peut-on commencer les travaux avant l'accord d'Action Logement ?
C'est déconseillé. Action Logement recommande d'attendre l'acceptation de la demande avant de démarrer. Une fiche du prêt travaux général indique que la demande peut être déposée avant les travaux avec des devis, ou au plus tard deux mois après. Nous y voyons un risque, car la fiche du prêt énergétique ne reprend pas cette tolérance. Déposez le dossier avec vos devis signés ou prêts à signer, laissez l'offre arriver, puis lancez le chantier. L'offre est valable au minimum 15 jours : ne la laissez pas expirer.
Comment débloquer les fonds du prêt travaux Action Logement ?
Vous demandez le déblocage en envoyant les factures des entreprises, établies à votre nom depuis moins de trois mois, dans les trois mois suivant l'achèvement des travaux et, au plus tard, un an après l'acceptation de l'offre. Des factures hors délai entraînent la nullité de l'offre. L'achat de matériaux seul est pris en compte si la pose est faite par un professionnel. En copropriété, il faut l'appel de fonds du syndic indiquant votre quote-part et le procès-verbal de l'assemblée générale qui a voté les travaux.
Combien coûte un prêt Action Logement de 10 000 € sur 10 ans ?
Selon l'exemple publié par Action Logement au 1er juillet 2025, 10 000 € sur 120 mois à 1,5 % fixe donnent des mensualités de 91,18 €, soit 10 941,60 € remboursés au total, avec un TAEG de 1,83 % assurance facultative incluse. Cette assurance représente 1,39 € par mois, soit 166,80 € sur la durée. Sans assurance, notre calcul donne environ 89,79 € par mois et 775 € d'intérêts sur dix ans. Pour comparer, un éco-PTZ de même montant ne coûte aucun intérêt, mais exige une banque conventionnée et un dossier plus long.
Les panneaux solaires sont-ils financés par le prêt travaux Action Logement ?
Seulement en partie. La FAQ d'Action Logement précise que les panneaux photovoltaïques ne sont finançables que s'ils sont raccordés à un équipement de chauffage ou à un chauffe-eau. Des panneaux posés seuls, pour revendre ou autoconsommer l'électricité, ne le sont pas : ce n'est pas le bon outil pour un projet solaire. Le prêt énergétique cible l'isolation, le chauffage, la ventilation performante et la production d'eau chaude à énergie renouvelable. Une extension, une surélévation ou la transformation d'une surface non habitable sont exclues du prêt travaux général.
Image d'en-tête : Euro coins and banknotes (cropped), Avij — Domaine public / Wikimedia Commons (billets et pièces en euros, illustration d'un financement de travaux)